Facture électronique obligatoire : calendrier et préparation
Réception obligatoire depuis septembre 2026, émission en 2027 pour les PME : dates, plateformes agréées, nouvelles mentions et amendes à connaître.
- Rubrique
- Finance & comptabilité
- Type
- Guide
- Publié le
- Lecture
- 4 min
- Rédaction
- La rédaction de Gestion Claire
À lire d’abord : Comptabilité d’une petite entreprise : les bases
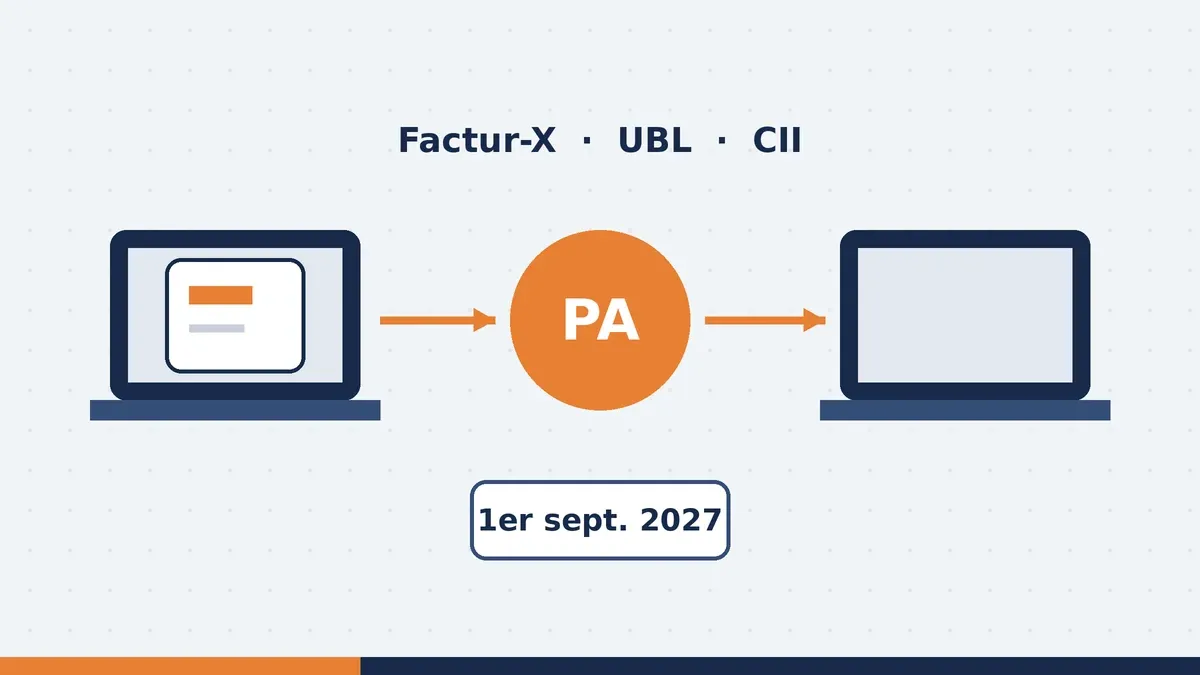
Depuis le 1er septembre 2026, la facture électronique n’est plus un projet : c’est une obligation pour toutes les entreprises assujetties à la TVA, au moins en réception. Pour les TPE et PME, l’obligation d’en émettre arrive le 1er septembre 2027. Un PDF envoyé par e-mail ne suffira plus. Voici ce qui change, pour qui, et comment s’y préparer sans se presser au dernier moment.
Le calendrier
| Obligation | Grandes entreprises et ETI | PME, TPE et micro-entreprises |
|---|---|---|
| Recevoir des factures électroniques | 1er septembre 2026 | 1er septembre 2026 |
| Émettre des factures électroniques | 1er septembre 2026 | 1er septembre 2027 |
| Transmettre les données de transaction et de paiement (e-reporting) | 1er septembre 2026 | 1er septembre 2027 |
Les micro-entrepreneurs en franchise de TVA sont concernés comme les autres : ils restent assujettis à la TVA, même s’ils ne la facturent pas.
Qu’est-ce qu’une facture électronique ?
Une facture électronique n’est pas un PDF. C’est un fichier structuré, que les logiciels peuvent lire automatiquement. Trois formats sont acceptés :
- Factur-X : un PDF lisible par un humain, qui contient en plus les données structurées ;
- UBL et CII : des fichiers de données purs.
Surtout, la facture doit transiter par une plateforme agréée (anciennement appelée plateforme de dématérialisation partenaire, ou PDP), immatriculée par l’administration fiscale. La liste officielle est publiée et régulièrement mise à jour sur impots.gouv.fr. Un logiciel de facturation qui n’est pas lui-même agréé reste utilisable, à condition d’être connecté à une plateforme agréée.
Ce qui est concerné
- Les factures entre entreprises établies en France (B2B domestique) : c’est le cœur de la réforme, on parle d’e-invoicing.
- Les ventes aux particuliers et les opérations internationales ne passent pas par la facture électronique, mais leurs données doivent être transmises à l’administration : c’est l’e-reporting.
- Les données de paiement des prestations de services doivent aussi être transmises, puisque la TVA sur les services est en principe due à l’encaissement.
Les nouvelles mentions obligatoires
En plus des mentions habituelles, les factures devront comporter, à la date d’entrée dans l’obligation d’émission (2027 pour les PME) :
- le numéro SIREN du client ;
- l’adresse de livraison des biens, si elle diffère de l’adresse du client ;
- la nature des opérations : livraison de biens, prestation de services, ou les deux ;
- la mention de l’option pour le paiement de la TVA d’après les débits, si l’entreprise a choisi cette option.
Les sanctions
La loi de finances pour 2026 a nettement relevé les amendes :
| Manquement | Avant | Depuis la loi de finances 2026 |
|---|---|---|
| Facture non émise au format électronique | 15 € par facture | 50 € par facture, plafond de 15 000 € par an |
| Donnée d’e-reporting non transmise | 250 € par transmission | 500 € par transmission, plafond de 15 000 € par an |
Une entreprise qui n’a pas choisi de plateforme agréée pour recevoir ses factures est d’abord mise en demeure de régulariser sous 3 mois. À défaut, une amende de 500 € est prononcée, puis 1 000 € après une nouvelle mise en demeure, et ainsi de suite tous les trois mois. Aucune amende n’est due pour une première infraction (sur l’année en cours et les trois précédentes) réparée spontanément ou dans les 30 jours suivant la demande de l’administration.
Comment se préparer, étape par étape
1. Faire l’état des lieux
Comptez vos factures émises et reçues par mois, notez comment elles sont produites (logiciel, tableur, traitement de texte) et comment elles arrivent (papier, PDF par e-mail, portail client). Si vous facturez depuis un tableur ou un traitement de texte, vous devrez changer d’outil avant septembre 2027.
2. Choisir une plateforme agréée
Depuis le 1er septembre 2026, toute entreprise doit avoir choisi au moins une plateforme pour recevoir ses factures. Points à comparer :
- la plateforme figure-t-elle sur la liste officielle publiée par impots.gouv.fr ?
- est-elle connectée à votre logiciel de facturation ou de comptabilité ?
- quel est son prix pour votre volume de factures ?
- gère-t-elle l’e-reporting et l’archivage ?
Beaucoup de logiciels de facturation et de banques en ligne proposent une offre couplée, parfois gratuite pour les petits volumes. Votre expert-comptable peut aussi vous orienter.
3. Mettre à jour vos fichiers clients
Récupérez le SIREN de chacun de vos clients professionnels : il deviendra une mention obligatoire, et il sert à acheminer la facture vers la bonne plateforme.
4. Tester avant l’échéance
Ne découvrez pas l’outil le 31 août 2027. Faites émettre quelques factures électroniques en conditions réelles plusieurs mois avant, et vérifiez qu’elles arrivent correctement chez vos clients.
5. Prévenir vos fournisseurs
Indiquez-leur sur quelle plateforme vous recevez vos factures, pour éviter les rejets ou les retards de paiement.
Je suis en micro-entreprise sans TVA : suis-je concerné ?
Oui. Vous devez pouvoir recevoir des factures électroniques depuis le 1er septembre 2026, et vous devrez en émettre à partir du 1er septembre 2027.
Mes clients sont uniquement des particuliers : que change la réforme ?
Vos factures aux particuliers ne passent pas par une plateforme, mais les données de vos ventes devront être transmises à l’administration (e-reporting) à partir de septembre 2027 pour une PME.
Un PDF envoyé par e-mail reste-t-il valable ?
Jusqu’à votre date d’obligation d’émission, oui. Ensuite, une facture B2B envoyée en simple PDF ne sera plus conforme.
Le portail public de l’administration permet-il de facturer gratuitement ?
Non. Le portail public sert d’annuaire et de concentrateur des données, mais l’émission et la réception passent par des plateformes agréées privées.
Sources (vérifiées en novembre 2026)
- Service-public EntreprendreObligation d’émission et de réception de factures électroniques, calendrier
- Service-public EntreprendreAmende portée à 50 € par facture
- Economie.gouv.frTout savoir sur la facturation électronique pour les entreprises
- LegifiscalFacturation électronique, sanctions prévues par la loi de finances 2026
- La Poste ProCalendrier de la dématérialisation des factures